28 wrz 2026
Ile kosztuje dom przez 10 lat? Prawdziwy koszt posiadania domu
Kupując dom, przez wiele miesięcy myślimy o jednej liczbie: cenie. Negocjujemy ją, porównujemy oferty, liczymy wkład własny i zdolność kredytową. Tymczasem cena zakupu to tylko wejście do gry. Przez kolejne lata dom generuje strumień wydatków - comiesięcznych, rocznych i takich, które przychodzą raz na dekadę - a ich suma potrafi zaskoczyć nawet osoby, które skrupulatnie pilnują domowego budżetu.
W tym artykule liczymy, ile kosztuje dom w perspektywie 10 lat: ogrzewanie i media, podatek i ubezpieczenie, przeglądy, naprawy, remonty, wymianę sprzętu i wyposażenia, a na końcu - koszty zakupu i kredytu. Pokazujemy, jak te wydatki rozkładają się w czasie i dlaczego „typowy rok" w domu właściwie nie istnieje.
Krótka odpowiedź
W naszym przykładzie - dom 130 m², ocieplony, ogrzewany gazem, czteroosobowa rodzina - utrzymanie, remonty i wyposażenie przez 10 lat kosztują około 232 000 zł w dzisiejszych cenach, czyli średnio około 1930 zł miesięcznie. Uwzględniając wzrost cen o 3,5% rocznie, nominalnie wychodzi około 278 000 zł.
Tylko 46% tej kwoty to rachunki za media. Reszta to wydatki, których nie widać w żadnym pojedynczym miesiącu: remonty, wymiana instalacji, AGD i mebli, naprawy, podatek, ubezpieczenie i przeglądy.
Jeśli dom jest kupiony na kredyt, do tego dochodzą odsetki - w naszym przykładzie około 268 000 zł w ciągu pierwszych 10 lat - oraz jednorazowe koszty zakupu. Pełny, 10-letni rachunek bezpowrotnych kosztów posiadania domu to wtedy około 565 000 zł, czyli średnio ponad 4700 zł miesięcznie.
Założenia: jaki dom liczymy
To ten sam dom, który opisywaliśmy w artykułach Ile kosztuje dom miesięcznie? i Ile kosztuje utrzymanie domu w skali roku? - dzięki temu liczby da się porównać między artykułami.
- Dom: 130 m², wybudowany po 2010 r., dobrze ocieplony, działka 700 m², miasto średniej wielkości.
- Ogrzewanie: kocioł gazowy kondensacyjny, gaz także do podgrzewania wody.
- Domownicy: dwoje dorosłych i dwoje dzieci.
- Horyzont: 10 lat od dziś. Dom ma na starcie kilkanaście lat, więc w tym okresie zaczynają się pierwsze poważniejsze wymiany - to typowa sytuacja przy zakupie domu z rynku wtórnego lub po kilkunastu latach mieszkania w nowym.
- Ceny: podajemy w dwóch wersjach - w cenach z 2026 r. oraz nominalnie, z założeniem wzrostu cen o 3,5% rocznie.
- Czego nie liczymy: wzrostu (lub spadku) wartości samej nieruchomości, rozbudowy ani zmian standardu - tylko to, co trzeba wydać, żeby dom utrzymać w dobrym stanie.
Wszystkie kwoty to szacunki dla konkretnego przykładu. Twój dom może kosztować wyraźnie mniej lub więcej - ale struktura wydatków będzie bardzo podobna.
Koszt domu przez 10 lat: pełne zestawienie
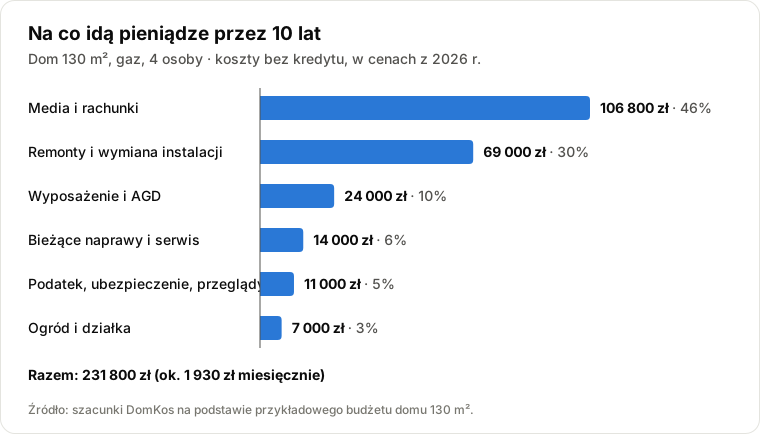
| Kategoria | Rocznie (śr.) | Przez 10 lat (ceny 2026) | Przez 10 lat (z inflacją 3,5%) | Udział |
|---|---|---|---|---|
| Media i rachunki (prąd, gaz, woda, internet, śmieci) | 10 680 zł | 106 800 zł | ~125 300 zł | 46% |
| Remonty i wymiana instalacji | 6 900 zł | 69 000 zł | ~86 300 zł | 30% |
| Wyposażenie i AGD | 2 400 zł | 24 000 zł | ~28 600 zł | 10% |
| Bieżące naprawy i serwis | 1 400 zł | 14 000 zł | ~16 400 zł | 6% |
| Podatek, ubezpieczenie, przeglądy | 1 100 zł | 11 000 zł | ~12 900 zł | 5% |
| Ogród i utrzymanie działki | 700 zł | 7 000 zł | ~8 200 zł | 3% |
| Razem | ~23 200 zł | ~231 800 zł | ~277 700 zł | 100% |
W przeliczeniu na miesiąc to około 1930 zł w dzisiejszych cenach. Dla porównania: w artykule o rocznym koszcie utrzymania domu ten sam dom kosztował około 1260 zł miesięcznie. Skąd różnica prawie 700 zł? Roczne zestawienie obejmuje bieżące wydatki i niewielki fundusz na wymianę sprzętu. Perspektywa 10 lat „wyciąga" na wierzch to, co w jednym roku jest niewidoczne: malowanie, nowy kocioł, elewację, łazienkę, nową lodówkę i kanapę. Wydatki, które zdarzają się rzadko, ale na pewno.
To najważniejszy wniosek z całego rachunku: koszt domu liczony z miesięcznych rachunków jest mniej więcej o połowę zaniżony.
Ogrzewanie i media: największa, ale przewidywalna pozycja
Media to prawie połowa 10-letniego kosztu i jednocześnie jego najbardziej przewidywalna część. W naszym przykładzie rocznie to:
| Media | Rocznie | Przez 10 lat (ceny 2026) |
|---|---|---|
| Gaz (ogrzewanie + ciepła woda) | 4 080 zł | 40 800 zł |
| Prąd | 2 880 zł | 28 800 zł |
| Woda i ścieki | 1 620 zł | 16 200 zł |
| Internet i telewizja | 1 080 zł | 10 800 zł |
| Odpady komunalne | 1 020 zł | 10 200 zł |
| Razem | 10 680 zł | 106 800 zł |
Przewidywalna nie znaczy stała. Ceny energii i usług komunalnych w ostatnich latach rosły szybciej niż wiele innych wydatków. Według GUS w 2024 r. ceny nośników energii wzrosły średnio o 4,3%, w tym prądu o 9,5%, gazu o 7,4%, a zaopatrzenia w wodę o 11,2% (GUS, Sytuacja społeczno-gospodarcza kraju - ceny towarów i usług konsumpcyjnych). Przy 10-letnim horyzoncie nawet kilka procent rocznie robi dużą różnicę - więcej o tym w sekcji o inflacji poniżej.
Warto też pamiętać o formalnościach związanych ze źródłem ciepła. Każdy właściciel domu musi zgłosić używane źródło ogrzewania do Centralnej Ewidencji Emisyjności Budynków (CEEB), a przy wymianie kotła na nowy - złożyć deklarację w ciągu 14 dni od jego uruchomienia (Gov.pl, Złóż deklarację do Centralnej Ewidencji Emisyjności Budynków). Deklaracja jest bezpłatna, ale łatwo o niej zapomnieć właśnie przy okazji dużego remontu.
Remonty i wymiana instalacji: koszty, które przychodzą falami
Dom nie zużywa się równomiernie. Przez pierwsze lata prawie nic nie trzeba robić, a potem kilka elementów kończy swój cykl życia mniej więcej w tym samym czasie. W naszym przykładzie 10-letni plan remontów wygląda tak:
| Rok | Prace | Koszt (ceny 2026) |
|---|---|---|
| 4 | Przegląd i konserwacja dachu, obróbek, czyszczenie rynien | 3 000 zł |
| 5 | Malowanie wnętrz (ok. 130 m² podłogi, ściany i sufity) | 12 000 zł |
| 6 | Renowacja tarasu i ogrodzenia | 4 000 zł |
| 7 | Wymiana kotła gazowego z montażem | 12 000 zł |
| 8 | Odświeżenie elewacji, drobne naprawy tynku | 8 000 zł |
| 9 | Remont jednej łazienki | 30 000 zł |
| Razem | 69 000 zł |
To pozycje umiarkowane - bez wymiany dachu, okien czy instalacji elektrycznej, które w domu kilkunastoletnim zwykle jeszcze nie są potrzebne, ale w starszym mogą podwoić ten rachunek. Pojedyncze kwoty mocno zależą od regionu, standardu materiałów i tego, ile prac wykonasz samodzielnie.
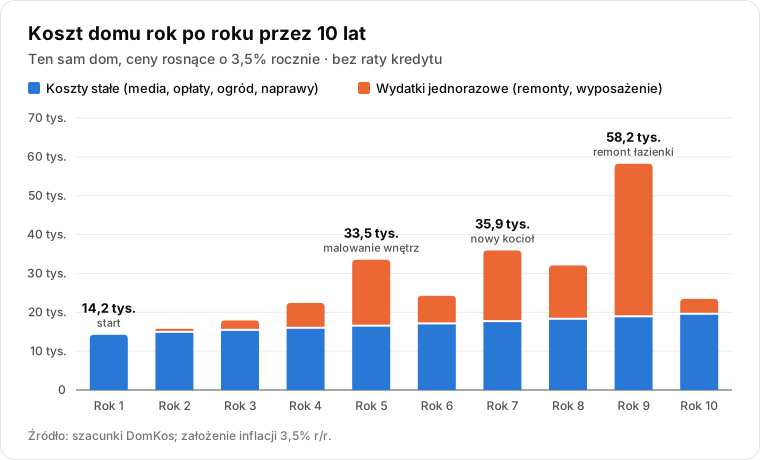
Wykres pokazuje, dlaczego jeden rok to zła miara kosztu domu. Pierwszy rok w tym domu kosztuje około 14 200 zł. Dziewiąty - z remontem łazienki - ponad 58 000 zł, czyli ponad czterokrotnie więcej. Kto ocenia koszt domu po pierwszym roku, a potem nie odkłada na przyszłe wydatki, prędzej czy później finansuje remont kredytem gotówkowym albo z oszczędności przeznaczonych na zupełnie inny cel.
| Rok | Koszty stałe | Wydatki jednorazowe | Razem (nominalnie) |
|---|---|---|---|
| 1 | 14 209 zł | 0 zł | 14 209 zł |
| 2 | 14 706 zł | 1 035 zł | 15 741 zł |
| 3 | 15 221 zł | 2 678 zł | 17 899 zł |
| 4 | 15 754 zł | 6 652 zł | 22 406 zł |
| 5 | 16 305 zł | 17 213 zł | 33 518 zł |
| 6 | 16 876 zł | 7 364 zł | 24 239 zł |
| 7 | 17 466 zł | 18 439 zł | 35 905 zł |
| 8 | 18 078 zł | 13 995 zł | 32 073 zł |
| 9 | 18 711 zł | 39 504 zł | 58 215 zł |
| 10 | 19 365 zł | 4 089 zł | 23 454 zł |
| Razem | ~166 700 zł | ~111 000 zł | ~277 700 zł |
Przeglądy są obowiązkowe, nie opcjonalne
Część wydatków na stan techniczny domu wynika wprost z przepisów. Prawo budowlane wymaga, by właściciel budynku zlecał kontrolę instalacji gazowej i przewodów kominowych co najmniej raz w roku, a kontrolę stanu technicznego budynku wraz z badaniem instalacji elektrycznej i piorunochronnej - co najmniej raz na 5 lat (Ustawa z dnia 7 lipca 1994 r. - Prawo budowlane, art. 62). W 10-letnim horyzoncie to 10 przeglądów kominiarsko-gazowych i 2 przeglądy pięcioletnie. Kwotowo niewiele, ale protokoły z tych kontroli mają znaczenie np. przy wypłacie odszkodowania z polisy po pożarze.
Modernizacja może obniżyć rachunki - i część kosztów wrócić
Remont to nie tylko koszt. Wymiana źródła ciepła, docieplenie czy nowe okna obniżają rachunki na kolejne lata, a państwo częściowo je współfinansuje:
- Ulga termomodernizacyjna - właściciel lub współwłaściciel domu jednorodzinnego może odliczyć od dochodu wydatki na termomodernizację, łącznie do 53 000 zł (każdy z małżonków osobno). Przedsięwzięcie trzeba zakończyć w ciągu 3 lat, a odliczenie można rozłożyć na maksymalnie 6 lat (podatki.gov.pl, Ulga termomodernizacyjna).
- Program „Czyste Powietrze" - dotacje na wymianę nieefektywnego źródła ciepła i termomodernizację domów jednorodzinnych, z poziomem dofinansowania zależnym od dochodu. Od 20 lipca 2026 r. obowiązują zmienione zasady programu, dlatego aktualne kwoty i warunki najlepiej sprawdzić bezpośrednio u źródła (czystepowietrze.gov.pl).
W naszym przykładzie wymiana kotła w 7. roku to typowa sytuacja, w której warto sprawdzić oba mechanizmy przed podpisaniem umowy z instalatorem - nie po.
Wyposażenie i AGD: cichy koszt, który wraca co kilka lat
Sprzęty domowe i meble mają swoją żywotność, a w domu jest ich znacznie więcej niż w mieszkaniu - choćby kosiarka, narzędzia, meble ogrodowe. W 10-letnim horyzoncie nasz przykładowy dom wymienia:
| Wyposażenie | Szacowany koszt |
|---|---|
| Pralka | 2 500 zł |
| Lodówka | 3 000 zł |
| Zmywarka | 2 200 zł |
| Płyta i piekarnik | 3 000 zł |
| Telewizor | 3 000 zł |
| Kanapa | 3 000 zł |
| Materace | 3 000 zł |
| Odkurzacz | 1 000 zł |
| Drobne AGD, narzędzia, meble ogrodowe (ok. 330 zł rocznie) | 3 300 zł |
| Razem | ~24 000 zł |
To około 200 zł miesięcznie - kwota, która rzadko trafia do domowego budżetu, bo każda z tych rzeczy „psuje się niespodziewanie". W skali 10 lat nie ma w tym jednak nic niespodziewanego.
Podatek, ubezpieczenie i przeglądy: małe kwoty, stałe terminy
Te trzy pozycje razem to w naszym przykładzie około 1100 zł rocznie, czyli 11 000 zł przez 10 lat:
- Podatek od nieruchomości - dla domu 130 m² maksymalnie ok. 163 zł rocznie w 2026 r., płatny w 4 ratach. Stawki ustala gmina, w granicach limitów ogłaszanych co roku przez Ministra Finansów (Obwieszczenie w sprawie górnych granic stawek kwotowych podatków i opłat lokalnych na rok 2026). Górne granice stawek są corocznie waloryzowane, więc w 10-letnim horyzoncie ta kwota także będzie rosła.
- Ubezpieczenie domu - około 600 zł rocznie. Dla domu mieszkalnego polisa nie jest obowiązkowa z mocy prawa (obowiązkowe jest ubezpieczenie budynków w gospodarstwach rolnych - Ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, UFG i PBUK), ale przy kredycie hipotecznym bank praktycznie zawsze wymaga ubezpieczenia nieruchomości z cesją na swoją rzecz. Warto co kilka lat aktualizować sumę ubezpieczenia - po 10 latach wzrostu cen stara suma może nie pokryć odbudowy.
- Przeglądy - coroczna kontrola gazu i kominów oraz przegląd pięcioletni (patrz wyżej), łącznie ok. 336 zł rocznie.
Te terminy i ich rozkład w roku omawiamy szczegółowo w artykule Jak zaplanować opłaty domowe, żeby nic Cię nie zaskoczyło.
Inflacja: dlaczego 10 lat to nie „10 razy jeden rok"
Najczęstszy błąd w długoterminowych wyliczeniach to przemnożenie dzisiejszych kosztów przez 10. Tak wychodzi nasze 232 000 zł - ale to kwota w cenach z 2026 r. W rzeczywistości każdy kolejny rok będzie droższy.
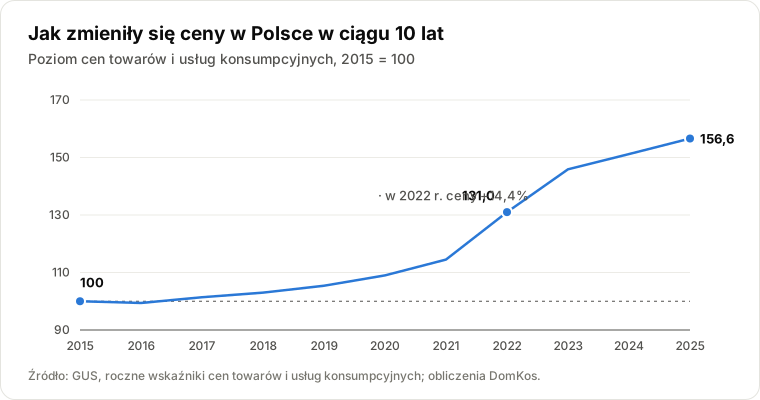
Dane GUS dobrze pokazują skalę zjawiska. Łącząc roczne wskaźniki cen towarów i usług konsumpcyjnych z lat 2016-2025, koszyk, który w 2015 r. kosztował 1000 zł, w 2025 r. kosztował już około 1566 zł (GUS, Roczne wskaźniki cen towarów i usług konsumpcyjnych). Sam 2022 r. przyniósł wzrost cen o 14,4%, a 2023 r. o kolejne 11,4%. W 2025 r. średnioroczna inflacja wyniosła 3,6% (GUS, Komunikat w sprawie średniorocznego wskaźnika cen towarów i usług konsumpcyjnych ogółem w 2025 r.).
Nasze założenie 3,5% rocznie jest więc umiarkowane - to mniej więcej poziom z dwóch ostatnich lat, bez powtórki szoku z 2022 r. Nawet przy tym założeniu 10-letni koszt rośnie z 232 000 zł do około 278 000 zł, czyli o 46 000 zł. A że najdroższe remonty przypadają na późniejsze lata, to właśnie one „puchną" najbardziej: remont łazienki wyceniony dziś na 30 000 zł w 9. roku kosztuje już około 39 500 zł.
Praktyczny wniosek: kwotę odkładaną co miesiąc na remonty warto co roku podnosić przynajmniej o wskaźnik inflacji.
Zakup i kredyt: pełny koszt posiadania domu
Dotąd liczyliśmy koszty utrzymania - te same, niezależnie od tego, czy dom kupiono za gotówkę, na kredyt, czy odziedziczono. Pełny rachunek posiadania domu obejmuje jednak także koszt wejścia i koszt pieniądza.
Koszty transakcyjne
Przyjmijmy, że dom z przykładu kupujemy na rynku wtórnym za 700 000 zł:
| Pozycja | Kwota |
|---|---|
| Podatek od czynności cywilnoprawnych (2% ceny) | 14 000 zł (0 zł przy pierwszym domu - patrz niżej) |
| Taksa notarialna (maksymalna, z VAT) | ~4 390 zł |
| Wpisy do księgi wieczystej (własność i hipoteka) | 400 zł |
| Razem - wariant podstawowy | ~18 800 zł |
| Prowizja pośrednika (jeśli jest; zwykle 2-3% + VAT) | 17 000-26 000 zł |
| Koszty po stronie banku (prowizja, wycena) | 0-10 000 zł |
Przy zakupie domu na rynku wtórnym płaci się 2% podatku od czynności cywilnoprawnych, ale osoby kupujące pierwszą nieruchomość mieszkalną są z niego zwolnione - o ile ani one, ani żaden ze współkupujących nie mieli wcześniej prawa własności mieszkania lub domu (Ministerstwo Rozwoju i Technologii, Kupno mieszkania lub domu na rynku wtórnym bez podatku PCC). Maksymalna taksa notarialna dla wartości od 60 000 do 1 000 000 zł to 1010 zł plus 0,4% nadwyżki ponad 60 000 zł, do czego dolicza się 23% VAT (Rozporządzenie Ministra Sprawiedliwości w sprawie maksymalnych stawek taksy notarialnej).
Koszt kredytu w pierwszych 10 latach
Załóżmy wkład własny 200 000 zł i kredyt 500 000 zł na 25 lat, oprocentowany na 6%, w ratach równych. Oprocentowanie przyjmujemy wyłącznie jako założenie do przykładu - Twoja oferta może być inna, a przy stopie zmiennej koszt zmienia się w trakcie spłaty.
| Kredyt 500 000 zł, 25 lat, 6% | Kwota |
|---|---|
| Miesięczna rata | ~3 222 zł |
| Suma rat w ciągu 10 lat | ~386 600 zł |
| - w tym odsetki | ~268 300 zł (69%) |
| - w tym spłata kapitału | ~118 200 zł (31%) |
| Kapitał pozostały do spłaty po 10 latach | ~381 800 zł |
W pierwszych latach spłaty kredytu hipotecznego większość raty to odsetki. Spłata kapitału nie jest kosztem w ścisłym sensie - to pieniądze, które zamieniają się w Twój udział w domu. Odsetki to natomiast wydatek bezpowrotny, taki sam jak rachunek za gaz.
Pełny rachunek na 10 lat
| Koszt bezpowrotny przez 10 lat | Kwota |
|---|---|
| Koszty zakupu (wariant podstawowy) | ~18 800 zł |
| Odsetki od kredytu | ~268 300 zł |
| Utrzymanie, remonty, wyposażenie (z inflacją) | ~277 700 zł |
| Razem | ~564 800 zł |
| Średnio miesięcznie | ~4 700 zł |
To około 80% ceny zakupu domu wydane w ciągu 10 lat - bez spłaty kapitału, który buduje majątek. Dom kupiony za gotówkę kosztowałby w tym samym okresie „tylko" około 296 500 zł, ale wtedy kosztem jest z kolei to, czego zamrożone w nieruchomości pieniądze nie zarobiły gdzie indziej.
Czym dokładnie różni się koszt utrzymania od kosztu posiadania i jakie pozycje wchodzą do każdego z nich, wyjaśniamy na stronie Koszt posiadania domu.
Jak zaplanować koszty domu na 10 lat
- Spisz koszty stałe z ostatnich 12 miesięcy. Nie z jednego rachunku razy 12 - z rzeczywistej sumy rocznej, razem z rozliczeniami i opłatami rocznymi. Szczegółowy sposób liczenia opisujemy w artykule o rocznym koszcie utrzymania domu.
- Zrób mapę elementów domu i ich wieku. Dach, elewacja, okna, kocioł, podgrzewacz wody, instalacja elektryczna, łazienki, podłogi, główne sprzęty AGD. Przy każdym zapisz rok montażu i przybliżony koszt wymiany.
- Rozpisz wymiany na lata. Nie musisz trafić co do roku - wystarczy świadomość, że np. kocioł, malowanie i łazienka przypadną na drugą połowę dekady.
- Policz miesięczną kwotę na fundusz remontowy. Suma planowanych remontów i wymian w 10 lat podzielona przez 120 miesięcy. W naszym przykładzie: (69 000 + 24 000) ÷ 120 ≈ 775 zł miesięcznie. Dla porównania popularna reguła „1-2% wartości domu rocznie" daje przy domu za 700 000 zł od 580 do 1170 zł miesięcznie.
- Odkładaj na osobne konto i indeksuj kwotę. Fundusz na subkoncie „dom", podnoszony co roku przynajmniej o inflację, sprawia, że remont w 9. roku to zaplanowany wydatek, a nie kryzys w budżecie.
- Przed dużym remontem sprawdź ulgi i dotacje. Ulga termomodernizacyjna i program „Czyste Powietrze" mogą obniżyć realny koszt wymiany ogrzewania czy docieplenia o kilkanaście do kilkudziesięciu procent - ale wymagają spełnienia warunków przed rozpoczęciem prac lub w ich trakcie.
- Co roku porównuj plan z rzeczywistością. Po 2-3 latach własne dane są dużo lepszą prognozą niż jakikolwiek artykuł, także ten.
Jeśli chcesz sprawdzić, czy o czymś nie zapomniałeś, skorzystaj z naszej pełnej listy wydatków na dom. A jak koszty zmieniają się z metrażem, pokazujemy w porównaniu domów 100, 150 i 200 m².
Najważniejsze w skrócie
- Utrzymanie, remonty i wyposażenie domu 130 m² przez 10 lat to w naszym przykładzie około 232 000 zł w dzisiejszych cenach (ok. 1930 zł miesięcznie) i około 278 000 zł nominalnie, przy inflacji 3,5% rocznie.
- Rachunki za media to tylko 46% tego kosztu. Remonty, wymiany instalacji i wyposażenia to razem około 40%.
- Koszt domu nie rozkłada się równo: w przykładzie najtańszy rok to ok. 14 000 zł, a najdroższy - ponad 58 000 zł.
- Przepisy wymagają corocznej kontroli instalacji gazowej i kominów oraz pięcioletniej kontroli stanu technicznego budynku i instalacji elektrycznej.
- Przy kredycie 500 000 zł na 6% odsetki w pierwszych 10 latach to około 268 000 zł - razem z utrzymaniem i kosztami zakupu pełny, bezpowrotny koszt posiadania domu to około 565 000 zł w dekadę.
- Odkładanie co miesiąc stałej, indeksowanej o inflację kwoty na fundusz remontowy (w przykładzie ok. 775 zł) zamienia duże, nieregularne wydatki w przewidywalną pozycję budżetu.
Najlepszą prognozą kosztów Twojego domu na kolejne 10 lat są Twoje własne dane z poprzednich lat. Załóż konto przez Google i zapisuj wydatki w DomKos - rachunki, opłaty roczne, naprawy i większe zakupy wpisujesz raz, a aplikacja buduje z nich historię kosztów rok po roku. Po kilku latach nie musisz już zgadywać, ile naprawdę kosztuje Twój dom.
Najczęściej zadawane pytania
Ile kosztuje utrzymanie domu przez 10 lat?
W przykładzie z tego artykułu - dom 130 m², ocieplony, ogrzewany gazem, czteroosobowa rodzina - utrzymanie, remonty i wyposażenie przez 10 lat to około 232 000 zł w dzisiejszych cenach, czyli średnio około 1930 zł miesięcznie. Przy założeniu, że ceny rosną o 3,5% rocznie, nominalnie wydasz około 278 000 zł. Kwota nie obejmuje raty kredytu ani kosztów zakupu.
Jaka część kosztów domu to rachunki za media?
W 10-letnim rachunku media i rachunki (prąd, gaz, woda, internet, śmieci) to w przykładzie z artykułu około 46% wszystkich kosztów utrzymania. Pozostałe 54% to remonty i wymiana instalacji (ok. 30%), wyposażenie i AGD (ok. 10%), bieżące naprawy, podatek, ubezpieczenie, przeglądy i ogród. Kto liczy tylko rachunki, widzi mniej niż połowę rzeczywistego kosztu.
Ile odkładać miesięcznie na remonty domu?
W przykładzie z artykułu remonty, wymiana instalacji i wyposażenia przez 10 lat to około 93 000 zł w dzisiejszych cenach, czyli około 775 zł miesięcznie. Popularna reguła mówi o odkładaniu 1-2% wartości domu rocznie na remonty - dla domu wartego 700 000 zł to 7 000-14 000 zł rocznie, czyli 580-1170 zł miesięcznie. Im starszy dom i jego instalacje, tym bliżej górnej granicy.
Ile kosztuje kredyt na dom w ciągu pierwszych 10 lat?
Przy kredycie 500 000 zł na 25 lat, z oprocentowaniem 6% i ratami równymi, rata wynosi około 3 220 zł. W ciągu pierwszych 10 lat wpłacisz do banku około 386 600 zł, z czego około 268 300 zł (blisko 70%) to odsetki, a tylko około 118 200 zł to spłata kapitału. Rzeczywiste koszty zależą od oprocentowania i oferty banku.
Jakie są koszty zakupu domu poza jego ceną?
Na rynku wtórnym to przede wszystkim podatek od czynności cywilnoprawnych (2% ceny, ale przy zakupie pierwszego domu lub mieszkania obowiązuje zwolnienie), taksa notarialna (maksymalnie 1010 zł + 0,4% nadwyżki ponad 60 000 zł, plus VAT), opłaty sądowe za wpisy do księgi wieczystej, a często także prowizja pośrednika i koszty kredytu. Dla domu za 700 000 zł to łącznie zwykle od około 19 000 zł do ponad 50 000 zł.
Czy DomKos pomaga policzyć długoterminowy koszt domu?
Tak. W DomKos wpisujesz każdy wydatek raz - rachunki, roczne opłaty, naprawy i większe zakupy - a aplikacja zbiera historię kosztów rok po roku. Po kilku latach widzisz, ile naprawdę kosztuje Twój dom, jak zmieniają się rachunki i ile wydajesz na remonty, zamiast zgadywać na podstawie ostatniego miesiąca.